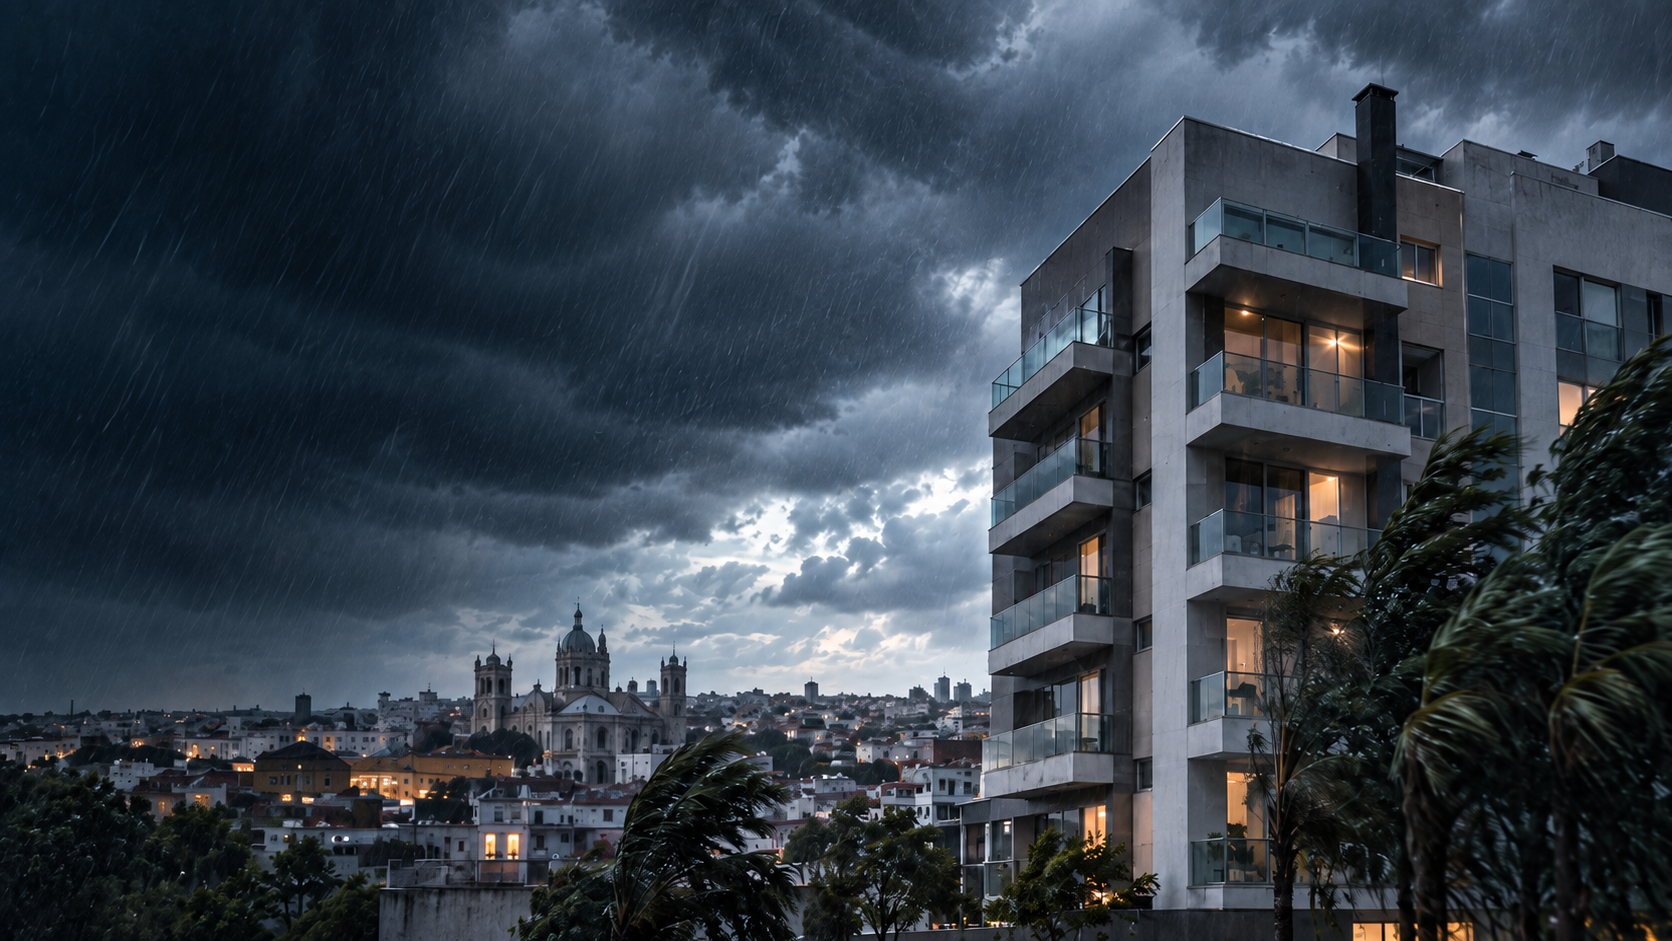
Durante muito tempo, falar em prevenção dentro de um condomínio significava pensar principalmente em manutenção elétrica, hidráulica, elevadores, fachadas e conservação das áreas comuns.
Hoje, essa conversa precisa ir além.
Temporais mais severos, rajadas intensas de vento, granizo, grandes volumes de chuva em curtos períodos e outros eventos extremos colocam novos desafios diante de síndicos, administradoras e moradores.
Em Pelotas, essa realidade ficou especialmente evidente em 2026.
No dia 6 de agosto, um ciclone atingiu a cidade com rajadas próximas a 90 km/h. Levantamento posterior da Prefeitura apontou 3.905 edificações atingidas no corredor de danos do fenômeno, com os destelhamentos entre as principais ocorrências registradas.
Poucos dias depois, a cidade enfrentou novamente chuvas intensas. Entre os dias 16 e 18 de agosto, foram registrados 152 milímetros de chuva em apenas três dias, ultrapassando a média prevista para todo o mês de agosto.
Os acontecimentos deixam uma pergunta importante para qualquer condomínio:
Se um evento climático severo atingisse o prédio hoje, ele estaria preparado?
A resposta não depende apenas da existência de uma apólice de seguro.
Ela passa por manutenção preventiva, conhecimento da estrutura, avaliação dos riscos e, principalmente, pela compreensão do que o seguro condominial realmente cobre.
Seguro condominial: contratar não significa estar protegido contra tudo
O seguro da edificação é obrigatório para condomínios.
O Código Civil determina a contratação de seguro para toda a edificação contra risco de incêndio ou destruição total ou parcial. A responsabilidade pela realização do seguro também integra as atribuições do síndico.
Mas existe uma diferença importante entre possuir seguro condominial e possuir uma apólice adequada aos riscos reais daquele condomínio.
A cobertura básica de um seguro condomínio costuma abranger eventos como incêndio, queda de raio e explosão. Outras proteções podem ser adicionadas conforme as características e necessidades do imóvel.
É justamente aqui que a discussão sobre clima se torna ainda mais relevante.
Vendaval, ciclone, granizo e alagamento: está tudo coberto?
Não necessariamente.
Coberturas relacionadas a fenômenos climáticos precisam ser analisadas nas condições da apólice.
A própria Superintendência de Seguros Privados, Susep, explica que o seguro condomínio pode incluir coberturas adicionais para riscos como vendaval e danos elétricos, além de outras proteções de acordo com os riscos aos quais o condomínio está exposto.
Em materiais de orientação da Susep, eventos como vendaval, inclusive ciclone e tornado, granizo e alagamento aparecem entre coberturas que podem existir nos seguros patrimoniais. Isso não significa, porém, que todas estejam automaticamente incluídas em qualquer contrato.
Essa diferença é fundamental.
O condomínio pode descobrir que determinado risco não estava contemplado somente depois de um sinistro, justamente quando a proteção é mais necessária.
Por isso, uma boa gestão deve fazer algumas perguntas antes que o próximo temporal chegue:
A apólice contempla vendaval?
Há cobertura para granizo?
E para danos elétricos?
Qual é o limite máximo de indenização?
Existem franquias específicas?
Há proteção para portões, equipamentos, elevadores ou outras estruturas?
Como são tratados os alagamentos?
Quais situações estão excluídas?
São questões que não devem ficar restritas ao momento da contratação.
O seguro condominial também está passando por mudanças
O mercado de seguros brasileiro está vivendo um momento importante de atualização.
A Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro, entrou em vigor em dezembro de 2025 e estabeleceu novas regras para as relações entre segurados e seguradoras, com maior atenção à clareza das informações, coberturas, exclusões e condições contratuais.
Em agosto de 2026, o Conselho Nacional de Seguros Privados também publicou a Resolução CNSP nº 496/2026, estabelecendo novas diretrizes gerais para os contratos de seguros de danos.
Entre outros pontos, a norma determina maior clareza na apresentação dos riscos cobertos e excluídos e estabelece procedimentos para regulação e liquidação de sinistros. Os contratos abrangidos deverão se adequar às novas regras conforme o cronograma regulatório, com aplicação obrigatória aos contratos formados ou renovados a partir de 5 de janeiro de 2027.
Portanto, falar no novo formato do seguro condominial também significa entender um mercado em transformação.
Não se trata apenas de renovar uma apólice porque ela venceu.
É uma oportunidade para revisar riscos, valores, coberturas e condições.
O risco mudou. A apólice também precisa ser revisada.
Imagine um condomínio cuja apólice é renovada há anos praticamente nas mesmas condições.
Nesse período, o prédio pode receber novos equipamentos, portões automatizados, sistemas eletrônicos, energia fotovoltaica, carregadores para veículos elétricos, melhorias estruturais ou valorização patrimonial.
Ao mesmo tempo, o ambiente ao redor também mudou.
Eventos climáticos recentes mostram que ventos intensos, granizo e grandes volumes de chuva precisam fazer parte das conversas sobre gestão de risco.
A apólice que era adequada alguns anos atrás pode não representar necessariamente a realidade atual daquele condomínio.
Por isso, a renovação do seguro para condomínio merece análise.
Seguro não substitui manutenção preventiva
Existe outro ponto fundamental nessa discussão.
Seguro e manutenção não são concorrentes. São complementares.
A apólice existe para proteger o condomínio diante dos riscos previstos no contrato. A manutenção preventiva, por outro lado, busca diminuir a probabilidade de problemas e reduzir a dimensão dos danos quando eles acontecem.
Antes dos períodos de maior instabilidade climática, alguns pontos merecem atenção especial:
- telhados, telhas e estruturas de cobertura;
- calhas e sistemas de escoamento;
- ralos e redes pluviais;
- fachadas;
- esquadrias e vidros;
- árvores e vegetação em áreas comuns;
- bombas e sistemas de drenagem;
- quadros e instalações elétricas;
- geradores;
- portões e estruturas externas;
- para-raios e sistemas de proteção;
- áreas suscetíveis à entrada ou acúmulo de água.
Manutenção atrasada pode transformar um problema pequeno em um prejuízo consideravelmente maior.
Síndico: prevenção também é gestão
O Código Civil atribui ao síndico o dever de diligenciar a conservação e a guarda das partes comuns, além de realizar o seguro da edificação.
Na prática, isso coloca a gestão preventiva entre as responsabilidades mais importantes de uma administração condominial.
Não é possível impedir que um ciclone aconteça.
Também não é possível controlar a intensidade da chuva ou do vento.
Mas é possível conhecer os riscos do condomínio, acompanhar a manutenção, documentar inspeções, revisar contratos e verificar se a proteção contratada faz sentido diante das características do imóvel.
Prevenção começa antes da previsão do tempo indicar temporal.
Depois do sinistro é tarde para descobrir o que a apólice não cobre
Uma das maiores armadilhas do seguro é olhar apenas para o preço.
Uma apólice mais barata não significa necessariamente uma contratação melhor.
É preciso observar limites de indenização, franquias, riscos excluídos, coberturas adicionais e as particularidades de cada condomínio.
Dois prédios na mesma rua podem possuir necessidades completamente diferentes.
Número de pavimentos, idade da construção, equipamentos instalados, características da cobertura, garagem, localização, infraestrutura elétrica e histórico de ocorrências alteram o perfil de risco.
É por isso que o seguro condominial deve ser tratado como parte da estratégia de proteção patrimonial do condomínio e não apenas como mais uma despesa anual.
Pelotas deixou um alerta muito claro
Agosto de 2026 concentrou acontecimentos que dificilmente passaram despercebidos pelos pelotenses.
Além do ciclone do dia 6, a cidade voltou a enfrentar grandes acumulados de chuva, rajadas de vento e episódios de granizo ao longo daquele mesmo mês. Em uma das ocorrências, o município chegou a registrar quase 300 mm acumulados no mês, diante de uma média histórica de aproximadamente 120 mm para agosto, segundo dados divulgados pela Prefeitura.
Esses eventos não significam que todo condomínio sofrerá danos no próximo temporal.
Mas reforçam que gestão de risco deixou de ser um assunto distante.
Para síndicos e conselhos, a pergunta mais produtiva não é apenas: “Nosso condomínio tem seguro?”
É: “Nosso condomínio está preparado para os riscos que realmente enfrenta hoje?”
Essa mudança de pergunta faz toda a diferença.
Um condomínio preparado trabalha em três frentes
Uma gestão mais segura passa pela combinação de três fatores.
Manutenção, para manter a estrutura em condições adequadas.
Prevenção, para identificar vulnerabilidades antes que elas se transformem em problemas.
Proteção, para garantir que o seguro contratado esteja alinhado aos riscos e ao patrimônio do condomínio.
Nenhuma dessas frentes funciona tão bem isoladamente quanto funciona em conjunto.
O clima muda. Os riscos também.E a maneira de administrar condomínios precisa acompanhar essa transformação.
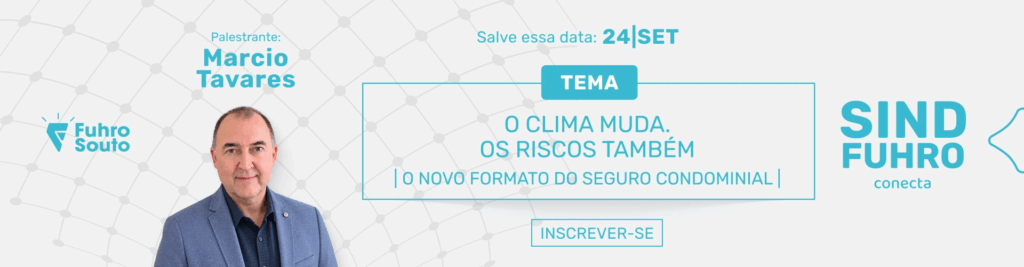
SindFuhro Conecta: uma conversa necessária para os síndicos de Pelotas
É justamente para ampliar essa discussão que a Fuhro Souto realiza mais uma edição do SindFuhro Conecta, iniciativa que aproxima síndicos e especialistas de assuntos atuais da gestão condominial.
No dia 24 de setembro, às 19h, na Fuhro Souto Matriz, na Rua Gonçalves Chaves, 762, o encontro terá como tema:
“O novo formato do seguro condominial: o que todo síndico precisa saber antes do próximo imprevisto.”
Serão apenas 20 vagas, em um encontro pensado para troca de informação, atualização e prevenção.
Porque não precisamos esperar o próximo temporal para começar a falar sobre risco.
Fuhro Souto. Sempre Contigo.
FAQ — Seguro condominial
O seguro condominial é obrigatório?
Sim. O Código Civil determina que toda edificação em condomínio tenha seguro contra risco de incêndio ou destruição total ou parcial. A contratação do seguro integra as atribuições do síndico.
O seguro condominial cobre ciclone?
Pode cobrir, dependendo das coberturas contratadas e das condições da apólice. Coberturas de vendaval podem abranger eventos como ciclones, mas é necessário verificar especificamente o contrato do condomínio.
Seguro condominial cobre vendaval?
A cobertura para vendaval pode ser contratada no seguro condominial. Ela não deve ser presumida apenas porque o prédio possui uma apólice. É importante conferir coberturas, limites, franquias e exclusões.
Seguro de condomínio cobre alagamento?
Não necessariamente. A Susep informa que não existe previsão de que a cobertura contra alagamento seja obrigatoriamente incluída em todo seguro condomínio. É necessário verificar as condições da apólice e as coberturas contratadas.
Seguro condominial cobre danos elétricos?
Danos elétricos podem ser incluídos como cobertura adicional. Os limites e situações abrangidas variam conforme a apólice.
Qual é a responsabilidade do síndico em relação ao seguro do condomínio?
Entre as atribuições previstas no Código Civil estão realizar o seguro da edificação e diligenciar a conservação e a guarda das partes comuns do condomínio.
Seguro substitui a manutenção preventiva do condomínio?
Não. Seguro e manutenção têm funções diferentes. A manutenção reduz vulnerabilidades e ajuda a conservar a edificação. O seguro oferece proteção financeira para determinados riscos previstos na apólice.
Quando o seguro condominial deve ser revisado?
Além da renovação periódica, é recomendável reavaliar a apólice quando houver alterações relevantes no condomínio, instalação de novos equipamentos, obras, mudanças patrimoniais ou identificação de novos riscos.
O que deve ser analisado em um seguro condominial?
Entre os principais pontos estão riscos cobertos, exclusões, limites máximos de indenização, franquias, valores segurados e coberturas adicionais relacionadas às características específicas do condomínio.
Como preparar o condomínio para períodos de temporais?
A gestão deve manter inspeções e manutenções preventivas atualizadas, especialmente em telhados, calhas, drenagem, instalações elétricas, fachadas, vidros e estruturas externas, além de revisar o seguro e os procedimentos para situações emergenciais.