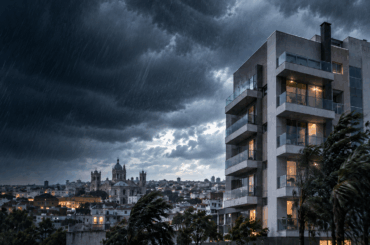
Na madrugada de 20 para 21 de setembro, Pelotas voltou a sentir de perto os efeitos de um temporal severo.
Ventos chegaram a 89 km/h, acompanhados de 42 milímetros de chuva. Árvores caíram, imóveis foram destelhados, estruturas foram danificadas e diferentes regiões ficaram sem energia elétrica e internet. Mesmo com problemas de comunicação, mais de 200 chamados chegaram ao plantão da Defesa Civil durante a madrugada.
Entre os registros estiveram ainda o desabamento de uma parede sobre um restaurante, a queda de parte do muro do estádio do Pelotas e o tombamento de duas gruas em obras na cidade.
Não foi um episódio isolado.
Nos últimos anos, Pelotas e o Rio Grande do Sul vêm enfrentando diferentes situações envolvendo chuvas intensas, granizo, vendavais, ciclones e alagamentos.
Para os condomínios, esses acontecimentos deixam uma questão cada vez mais importante:
sabemos realmente o que o seguro do condomínio protege quando algo assim acontece?
Ter uma apólice é obrigatório. Entender essa apólice é gestão.
O que é o seguro condominial?
O seguro condominial é uma modalidade de seguro patrimonial voltada à edificação ou ao conjunto de edificações de um condomínio.
Ele pode abranger unidades autônomas e partes comuns, conforme as condições contratadas, e pode ser utilizado tanto em condomínios residenciais quanto comerciais.
A legislação brasileira determina a contratação de seguro para a edificação contra risco de incêndio ou destruição total ou parcial.
Mas esse ponto é apenas o começo.
Ter seguro não significa estar protegido contra qualquer tipo de ocorrência.
É por isso que síndicos e conselhos precisam conhecer as condições da apólice.
Vendaval está coberto pelo seguro condominial?
Pode estar.
A cobertura para vendaval pode ser adicionada ao seguro condominial, mas isso precisa estar claramente previsto na apólice.
Depois de um evento com ventos fortes, como o registrado recentemente em Pelotas, não basta partir do princípio de que qualquer dano provocado pelo vento será indenizado.
É preciso verificar:
- se a cobertura foi contratada;
- como o contrato define vendaval;
- quais bens e estruturas estão incluídos;
- qual é o limite máximo de indenização;
- se existe franquia;
- quais situações estão excluídas.
O nome da cobertura importa, mas os detalhes da apólice importam ainda mais.
E os danos causados pela chuva?
Aqui está uma das dúvidas mais frequentes.
“Dano causado pela chuva” pode significar coisas diferentes para uma seguradora.
Uma coisa é um dano diretamente provocado por vendaval.
Outra é infiltração.
Outra é alagamento.
Outra é água entrando por uma falha preexistente na estrutura.
Por isso, não existe uma resposta única.
A cobertura contra alagamento, por exemplo, não é obrigatória em todo seguro condominial e precisa ser verificada no contrato.
Essa distinção é importante porque, no dia a dia, usamos expressões genéricas como “dano do temporal”, enquanto o seguro trabalha com eventos, causas e condições específicas.
Granizo também merece atenção
Em períodos de instabilidade, o granizo pode atingir telhados, fachadas, vidros, coberturas e estruturas externas.
Dependendo da apólice, esse tipo de ocorrência pode estar contemplado em coberturas específicas ou em modalidades mais amplas.
Por isso, o síndico não deve avaliar apenas se existe cobertura, mas também:
- quais partes do condomínio estão protegidas;
- quais limites se aplicam;
- quais materiais e estruturas estão contemplados;
- se existem exclusões específicas.
Danos elétricos: um risco menos visível, mas relevante
Nem todo prejuízo provocado por temporal aparece em forma de telha quebrada ou vidro estourado.
Oscilações de energia, curto-circuitos e problemas na rede podem causar danos a diversos equipamentos.
Em um condomínio, isso pode afetar:
- portões eletrônicos;
- motores;
- bombas;
- interfones;
- câmeras;
- sistemas de controle de acesso;
- elevadores;
- centrais eletrônicas;
- equipamentos de segurança.
A cobertura para danos elétricos pode proteger o condomínio em determinadas situações, conforme as condições contratadas.
É um ponto especialmente importante em prédios cada vez mais dependentes de equipamentos eletrônicos.
Ter cobertura não significa ter qualquer valor disponível
Outro ponto importante é o Limite Máximo de Indenização.
Imagine que o condomínio tenha cobertura para vendaval.
Isso não significa que qualquer prejuízo será integralmente indenizado.
Se o dano superar o limite contratado, pode existir uma diferença a ser suportada pelo próprio condomínio.
Da mesma forma, diferentes coberturas podem possuir limites próprios.
Por isso, não basta perguntar:
“Tem cobertura?”
Também é necessário perguntar:
“Até quanto essa cobertura protege?”
E a franquia?
A franquia representa a parcela do prejuízo que fica sob responsabilidade do segurado quando determinada cobertura é acionada.
Na prática, isso significa que dois seguros com a mesma cobertura podem gerar resultados financeiros diferentes diante de um sinistro.
Um pode ter franquia mais alta.
Outro, mais baixa.
Um pode ter um limite maior.
Outro, menor.
Por isso, comparar apenas o valor anual da apólice pode ser um erro.
Preço é apenas uma parte da análise.
O que são riscos excluídos?
Saber o que está coberto é importante.
Saber o que não está coberto pode ser ainda mais.
Os riscos excluídos são situações em que o contrato estabelece que determinado prejuízo não será indenizado.
Essas exclusões variam de acordo com o produto contratado.
É justamente por isso que a leitura da apólice não deve ficar restrita ao valor e ao nome das coberturas.
Entender as exclusões evita interpretações equivocadas e ajuda o condomínio a identificar riscos que ainda precisam de proteção.
O pior momento para descobrir uma exclusão é depois que o dano já aconteceu.
Seguro do condomínio e seguro residencial são a mesma coisa?
Não.
Essa diferença costuma gerar dúvidas entre moradores.
O seguro condominial é voltado à edificação e às partes comuns, conforme as condições da apólice.
Já o seguro residencial é contratado individualmente para uma unidade e pode proteger também bens existentes dentro do imóvel.
Isso significa que móveis, eletrodomésticos, objetos pessoais e outros bens do morador não devem ser automaticamente considerados protegidos pelo seguro do condomínio.
Cada seguro possui sua própria finalidade.
O que acontece quando ocorre um sinistro?
Quando um evento potencialmente coberto acontece, organização faz diferença.
O procedimento exato dependerá da seguradora e da apólice, mas algumas medidas costumam ser importantes:
- comunicar o ocorrido rapidamente;
- registrar os danos com fotos e vídeos;
- preservar documentos;
- guardar comprovantes de despesas emergenciais;
- identificar, quando possível, a origem do problema;
- evitar alterações que prejudiquem a análise do sinistro;
- seguir as orientações da seguradora ou do corretor;
- reunir laudos, notas e informações solicitadas.
Quanto mais organizada estiver a documentação, mais clara tende a ser a análise do caso.
A manutenção pode interferir na análise do sinistro?
Sim.
O seguro não deve ser tratado como substituto da manutenção.
Telhados, calhas, fachadas, ralos, sistemas de drenagem, instalações elétricas, bombas e estruturas externas precisam ser acompanhados independentemente da existência de uma apólice.
A origem do dano pode ser determinante na análise da seguradora.
Uma telha arrancada por vento intenso é uma situação.
Uma infiltração decorrente de um problema de conservação antigo é outra.
É justamente por isso que seguro condominial e manutenção preventiva precisam caminhar juntos.
O valor segurado ainda corresponde à realidade do prédio?
Outro ponto que merece atenção é a atualização dos valores.
Condomínios mudam ao longo do tempo.
Recebem reformas.
Instalam novos equipamentos.
Modernizam elevadores.
Adicionam câmeras.
Instalam placas fotovoltaicas.
Implantam carregadores para veículos elétricos.
Atualizam sistemas de acesso e segurança.
Mesmo que o prédio continue o mesmo, seu patrimônio pode ter mudado bastante.
Por isso, simplesmente repetir os valores de uma apólice antiga pode não ser suficiente.
A renovação deve servir também como momento de revisão.
O mercado de seguros também está mudando
Além dos riscos climáticos, o próprio setor de seguros está passando por atualizações regulatórias.
A nova legislação do contrato de seguro e as regras recentes para seguros de danos aumentam a importância da clareza das condições contratuais, dos riscos cobertos, das exclusões e dos procedimentos de sinistro.
Para síndicos e administradoras, isso reforça um ponto importante:
renovar não pode ser apenas repetir o contrato do ano anterior.
É necessário revisar.
O temporal passa. O aprendizado precisa permanecer.
O temporal da madrugada do dia 21 deixou danos em diferentes regiões de Pelotas.
Árvores caídas.
Imóveis destelhados.
Estruturas comprometidas.
Interrupções de energia.
Situações como essas mostram como poucas horas podem alterar completamente a rotina de uma cidade.
Para os condomínios, esses episódios precisam gerar perguntas práticas.
Quando foi feita a última inspeção no telhado?
As calhas estão limpas?
O sistema de drenagem está funcionando corretamente?
Há histórico de infiltração?
A cobertura contra vendaval existe?
Existe cobertura para danos elétricos?
Os limites de indenização são adequados?
O síndico sabe como agir em caso de sinistro?
Estar por dentro do assunto também é uma forma de prevenção.
Seguro condominial precisa ser entendido, não apenas contratado
Uma boa gestão não consegue controlar o clima.
Mas consegue conhecer melhor seus riscos.
O seguro condominial deve ser tratado como parte da proteção patrimonial do condomínio e não apenas como um documento renovado uma vez por ano.
Cobertura, limite, franquia, exclusão, manutenção e procedimento de sinistro são conceitos que síndicos e conselhos precisam conhecer.
Porque uma informação compreendida antes do problema pode fazer muita diferença depois dele.
SindFuhro Conecta: informação para decisões mais seguras
Esse também será o tema da próxima edição do SindFuhro Conecta, encontro promovido pela Fuhro Souto para aproximar síndicos de especialistas e de assuntos que impactam diretamente a rotina dos condomínios.
O evento vai aprofundar os principais pontos de atenção relacionados ao seguro condominial, especialmente diante dos acontecimentos climáticos que temos vivenciado em Pelotas e na região.
Uma oportunidade para entender coberturas, revisar conceitos, esclarecer dúvidas e tomar decisões com mais informação.
O clima muda. Os riscos também. Estar informado faz parte da gestão.
FAQ: seguro condominial
O seguro condominial é obrigatório?
Sim. A legislação prevê a contratação de seguro da edificação contra risco de incêndio ou destruição total ou parcial.
O que o seguro condominial cobre?
Depende da modalidade contratada. Existem coberturas básicas e adicionais, podendo incluir eventos como incêndio, raio, explosão, vendaval, danos elétricos, quebra de vidros e outros riscos previstos na apólice.
Seguro condominial cobre vendaval?
Pode cobrir. É necessário verificar se a cobertura está contratada e quais limites, franquias e condições se aplicam.
Seguro condominial cobre danos causados pela chuva?
Depende da causa do dano. Vendaval, alagamento, infiltração e entrada de água podem receber tratamentos diferentes dentro da apólice.
Seguro condominial cobre alagamento?
Não necessariamente. A cobertura precisa estar prevista nas condições contratadas.
O que é franquia no seguro condominial?
É a parcela do prejuízo que pode ficar sob responsabilidade do próprio condomínio quando determinada cobertura é acionada.
O que é limite máximo de indenização?
É o valor máximo que poderá ser pago pela seguradora em uma determinada cobertura, conforme previsto no contrato.
Qual é a diferença entre seguro condominial e seguro residencial?
O seguro condominial protege a edificação e as áreas comuns conforme a apólice. O residencial é individual e pode proteger também os bens existentes dentro de uma unidade.
O que fazer após um sinistro?
Registrar os danos, comunicar a seguradora ou o corretor, reunir documentos e seguir as orientações previstas na apólice são algumas das principais providências.
Por que revisar o seguro do condomínio?
Porque o patrimônio, os equipamentos, os valores e os riscos podem mudar ao longo do tempo. A renovação é uma oportunidade para verificar se a proteção ainda está adequada à realidade do condomínio.